一、行業概述
金屬切割及焊接設備是裝備制造業的基礎性產業,廣泛應用于機械制造、汽車、船舶、航空航天、建筑、能源等領域。2011-2015年期間,隨著中國工業化進程的深入推進和制造業轉型升級的加速,金屬切割及焊接設備產業呈現出規模擴張與結構調整并行的特征。
二、產業形勢分析
(一)市場規模與銷售情況
2011-2015年,中國金屬切割及焊接設備行業銷售收入總體保持增長態勢,但增速呈現前高后低的特征。2011年,受四萬億投資滯后效應和制造業景氣度較高影響,行業銷售收入增速處于較高水平;2012-2013年,隨著宏觀經濟增速放緩、下游需求減弱,行業銷售增速有所回落;2014-2015年,在產業升級和自動化需求拉動下,中高端產品占比提升,行業銷售結構逐步優化。
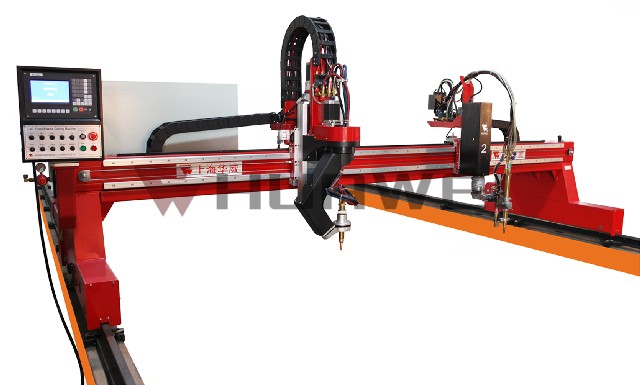
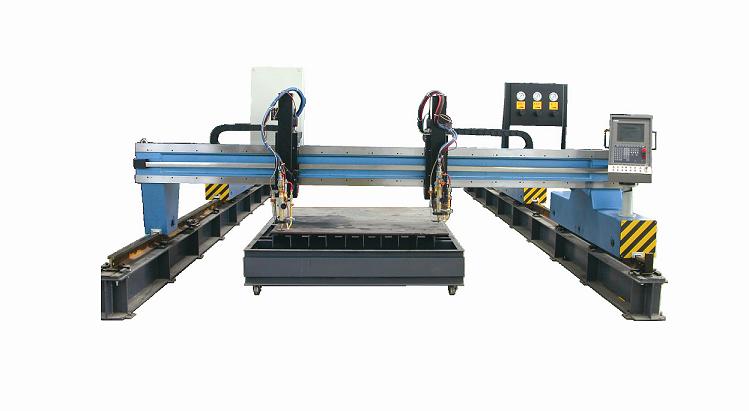
從銷售結構看,傳統手工焊接和切割設備仍占據較大市場份額,但數控切割機、自動化焊接專機、激光切割設備等高附加值產品需求增長明顯加快,銷售占比逐年提升。
(二)供給與競爭格局
行業內企業數量眾多,市場集中度較低,競爭較為激烈。低端產品同質化嚴重,價格競爭激烈;中高端市場則以外資品牌和國內少數優勢企業為主。2011-2015年,國內企業通過技術引進和自主創新,在數控切割、自動化焊接等領域取得一定突破,國產替代進程逐步推進。
(三)區域分布特征
產業主要集中在長三角、珠三角、環渤海等制造業發達地區,其中江蘇、浙江、廣東、山東等省份企業數量較多,產業集群效應初步形成。
(四)進出口形勢
2011-2015年,中國金屬切割及焊接設備出口規模總體擴大,但出口產品以中低端為主,進口則以高端自動化設備為主,貿易逆差在高端產品領域仍然存在。
(五)影響行業發展的主要因素
有利因素包括:制造業轉型升級政策支持、自動化智能化需求增長、下游行業固定資產投資保持一定規模。不利因素包括:宏觀經濟增速放緩、低端產能過剩、核心技術對外依存度較高、原材料價格波動等。
三、投資前景預測
(一)需求前景
2011-2015年及之后一段時期,下游汽車制造、軌道交通、航空航天、新能源裝備等領域對高效、精密、自動化切割焊接設備的需求將持續增長。激光切割、機器人焊接、數控切割等細分領域具備較好的成長空間。
(二)投資方向建議
一是關注自動化、智能化切割焊接設備的研發制造企業;二是關注在激光加工、機器人焊接系統集成領域具備技術優勢的企業;三是關注具備進口替代能力的國內優勢企業;四是關注產業鏈上下游整合機會。
(三)風險提示
投資者需關注宏觀經濟波動風險、行業低端產能過剩風險、技術研發不及預期風險、原材料價格波動風險以及市場競爭加劇導致利潤率下降的風險。
四、結論
2011-2015年,中國金屬切割及焊接設備產業處于由大向強轉變的關鍵階段,銷售規模總體增長但結構分化明顯。傳統設備市場競爭激烈,中高端自動化、智能化設備成為行業增長的主要驅動力。對于投資者而言,應重點關注技術升級和進口替代主線,審慎評估宏觀周期和行業競爭風險,把握產業結構調整帶來的投資機遇。